Dies ist ein Auszug aus dem Bericht „The Revenue Side of the Next EU Budget: A Path to Unlocking an MFF Agreement Before 2027“. Um den vollständigen Text (einschließlich Fußnoten) einzusehen, laden Sie bitte die PDF-Datei der englischen Version herunter.
Die Verhandlungen über den MFR 2028–2034 haben sich bisher fast nur um Struktur und Volumen des Haushalts gedreht. Die Einnahmenseite dagegen blieb beinahe unbearbeitet – obwohl die EU dringend eine Einigung vor dem europäischen Superwahljahr 2027 sucht, das ihre Finanzen aus der Bahn werfen könnte.
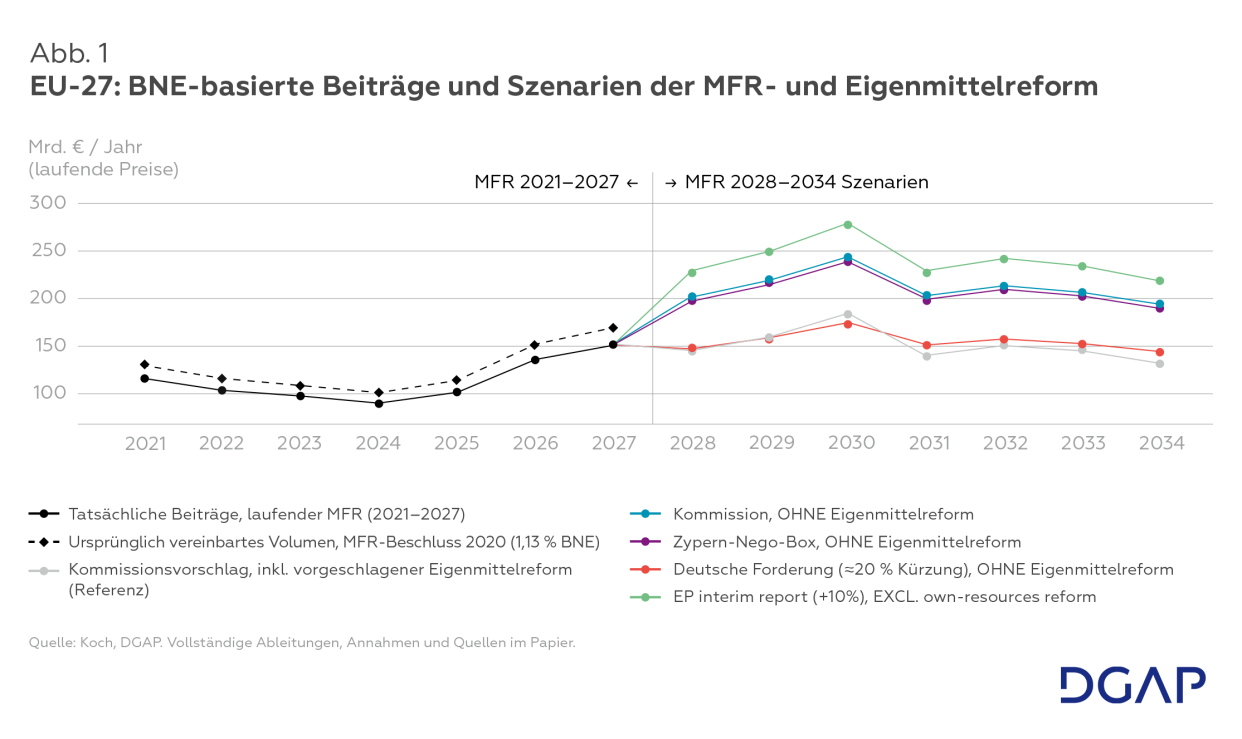
Die Positionen zur Größe des nächsten MFR liegen noch weit auseinander: der Kommissionsvorschlag (1.763 Mrd. €, Preise von 2025), das Europäische Parlament mit +10 %, die Nego-Box der zyprischen Ratspräsidentschaft mit −2 % und die deutsche Forderung nach rund −20 %. Im geltenden Eigenmittelsystem bräuchten diese Volumen EU-weit jährlich 24-127 Mrd. € mehr Mitgliedstaatsbeiträge als 2027 (laufende Preise, siehe Abbildung 1); auf Deutschland allein entfielen davon 6-32 Mrd. €.
Solche Erhöhungen sind für wichtige Mitgliedstaaten inkl. Deutschland in Zeiten harter Haushaltskonsolidierung nicht tragbar; ebenso unplausibel sind jedoch Kürzungen in dieser Höhe: Die Agrarausgaben schützen starke Interessen in der EVP, die Kohäsionsausgaben die meisten Mitgliedstaaten und einige Bundesländer. Kürzungen trafen daher bisher vor allem den modernisierenden Europäischen Fonds für Wettbewerbsfähigkeit – und damit den Posten, den Deutschland am stärksten schützen will.
Dieses Papier argumentiert: Ein Paketdeal inklusive Eigenmittelreform und klügerer NGEU-Tilgung – nicht Ausgabenkürzungen allein – erlaubt den realistischsten Weg zu einer MFR-Einigung vor 2027.
Zwei Hebel auf der Einnahmenseite, um die Lücke zu schließen
1. Ein plausibles Eigenmittelpaket: Um die Lücke zu schließen, tragen nur Elemente bei, die neue Einnahmen erschließen oder Beiträge von den sog. „Sparsamen“ zu anderen Mitgliedstaaten umschichten:
-
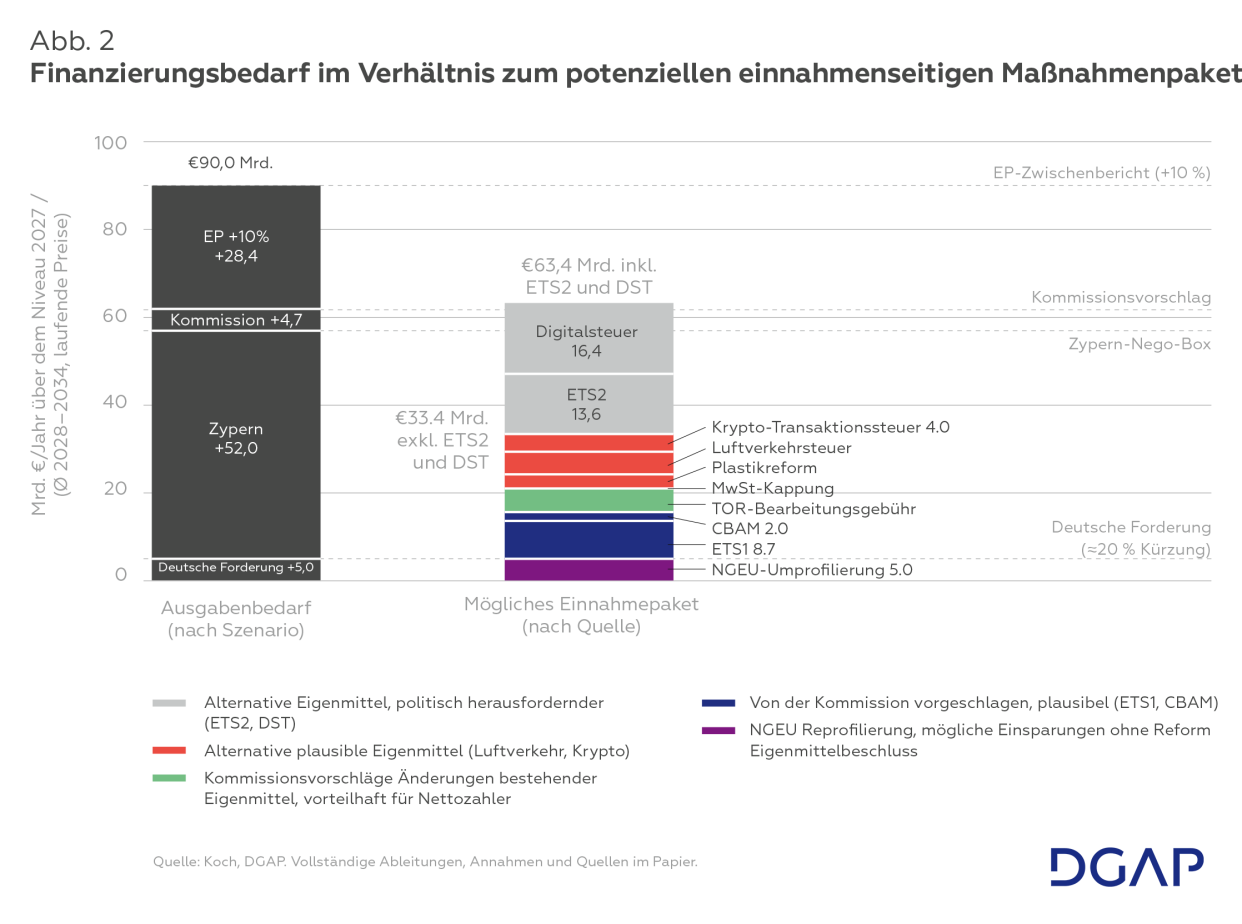
Drei solche Elemente aus dem Kommissionspaket vom Juli 2025 (ETS1-Anteil, CBAM-Anteil, E-Commerce-Gebühr): rund 16 Mrd. €/Jahr, mit MwSt-Kappung und Plastikreform – beide ebenso wie ETS1 mit politisch günstiger Verteilungswirkung – rund 19 Mrd. € insgesamt.
-
Zwei weitere tragfähige Kandidaten (eine CO²-Luftverkehrsteuer und eine Kryptotransaktionsteuer) könnten rund 9 Mrd. €/Jahr beisteuern. ETS2-Eigenmittel und Digitalsteuer sind politisch schwieriger, könnten aber rund 30 Mrd. € zusätzlich generieren.
2. Klügere Tilgung der NGEU-Schulden: Der Eigenmittelbeschluss von 2020 lässt andere Tilgungspfade ohne einstimmige Änderung zu (gleiche jährliche BNE-Anteile oder eine stärkere Rückverlagerung).
-
Eine Umprofilierung innerhalb der bestehenden Regeln könnte 2028–2034 bis zu 35 Mrd. € freisetzen und den Schuldendienst des MFR um etwa ein Fünftel senken.
Sie verteilt die Lasten gerechter über die Generationen und senkt sie zum Start des nächsten MFR, wo hohe Altlasten abfließen – zum Preis einer nur moderat höheren Gesamtsumme bis 2058.
Ein plausibler Paketdeal für den nächsten MFR?
Selbst ohne die beiden politisch schwierigeren Eigenmittel deckt das kombinierte Paket (rund 33 Mrd. €/Jahr) die deutsche MFR-Ausgabenposition vollständig und gut die Hälfte der zyprischen Verhandlungs-Box (siehe Abbildung 2). Mit einem ETS2-basierten Eigenmittel und einer Digitalsteuer (rund 63 Mrd. €/Jahr) könnte es den zyprischen Vorschlag und sogar den Ausgabenvorschlag der Kommission finanzieren; eine Lücke bliebe allein zu den Forderungen des EPs. Bewegen müssen sich am Ende alle Seiten – die Einnahmenseite kann dafür aber einen glaubwürdigen Weg noch vor Ende 2026 eröffnen.
Implikationen für Deutschland
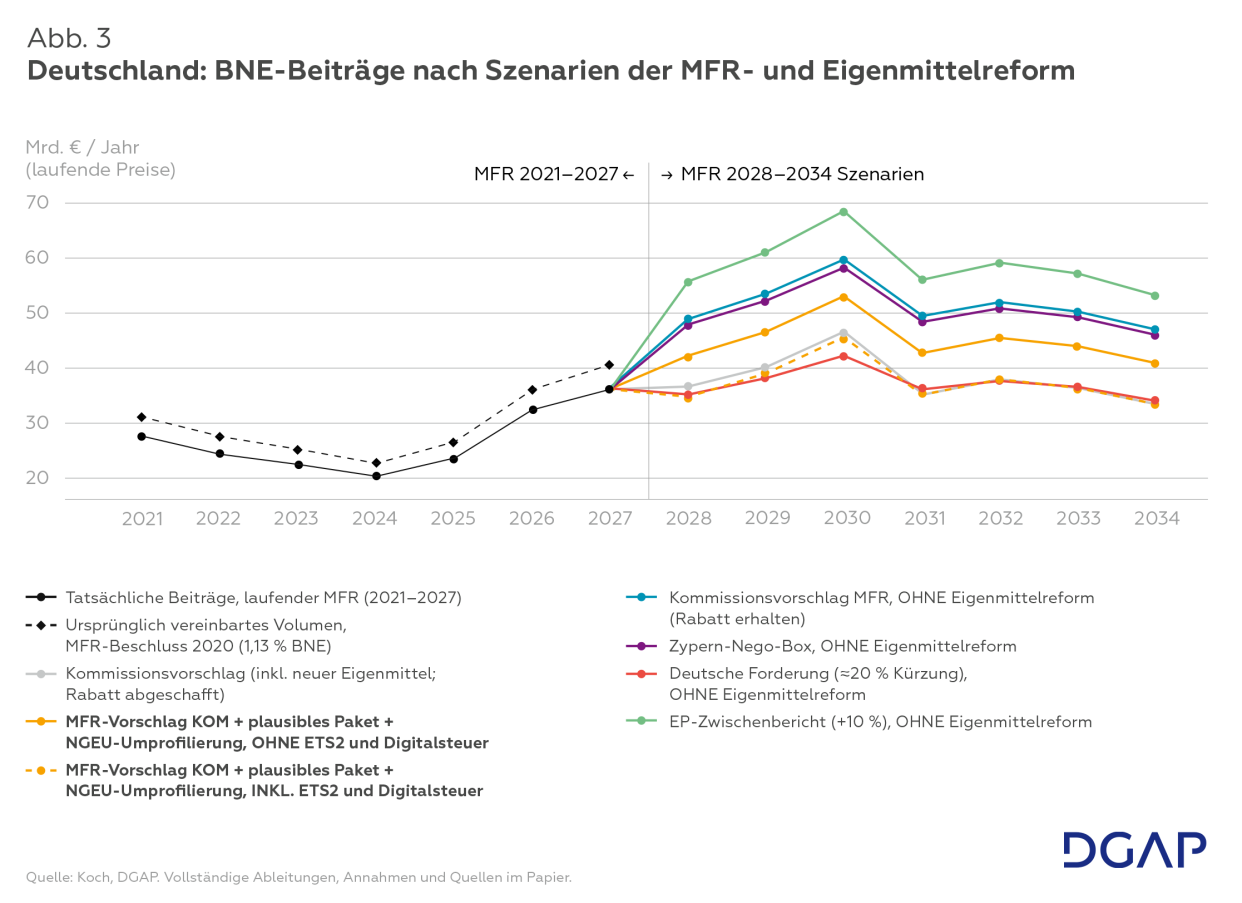
Auf den Ausgabenvorschlag der Kommission angewandt, deckt das Paket – gemessen an Deutschlands BNE-basierten Beiträgen (siehe Abbildung 3) – bereits knapp die Hälfte der Differenz zur deutschen Ausgabenposition ab. Rechnet man die Rückflüsse nach Deutschland aus dem EU-Budget hinzu, fielen die „Netto“-Beiträge wieder unter ihr Niveau von 2027. Mit ETS2-Eigenmitteln und Digitalsteuer blieben die deutschen Beiträge in etwa auf dem Niveau der deutschen Ausgabenposition – bei voller Finanzierung des Kommissionsvorschlags und mit Nettobeiträgen, die bis 2034 wieder nahe an ihr Niveau von 2021 fallen.
Statt wie bisher nur auf Kürzungen beim Volumen des nächsten MFR zu pochen, sollte die Bundesregierung sich daher für diese Möglichkeiten auf der Einnahmeseite einsetzen, die auch für den Bundeshaushalt vorteilhaft sind – und dadurch eine Einigung auch auf der Ausgabenseite in erreichbare Nähe bringen.